
Rules of Debit and Credit in Accounting – Class 11 CBSE Guide
Two words appear on nearly every page of an accounting textbook: Debit and Credit. Yet many students remain confused about what they actually mean — especially because debit does not always mean increase, and credit does not always mean decrease.
The rules of debit and credit depend entirely on the type of account being affected. Understand the five types of accounts and two core rules, and these concepts will click permanently.
This blog provides a complete, example-driven explanation of debit and credit rules for CBSE Class 11 Accountancy, Chapter 3: Recording of Transactions-I.
What Do Debit and Credit Mean?
In accounting, every account has two sides:
-
Left side → Debit (Dr.)
-
Right side → Credit (Cr.)
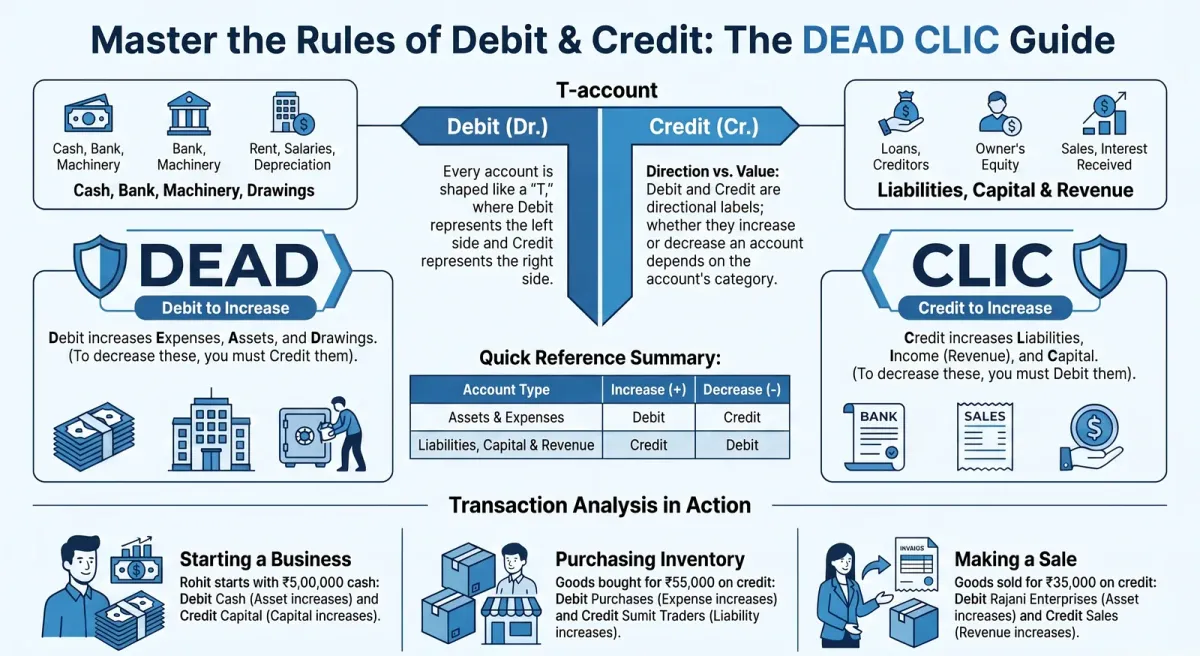
Think of an account like the letter T — called a T-account:
        Account Title
  ________________________
  |                      |
  |  Dr. (Left Side)  |  Cr. (Right Side)  |
  |                      |
To debit an account means to enter an amount on its left side. To credit an account means to enter an amount on its right side.
Whether a debit increases or decreases an account — and whether a credit increases or decreases an account — depends on which of the five categories the account belongs to.
The Five Categories of Accounts
In double-entry accounting, all accounts fall into five categories:
| # | Category | Examples |
|---|---|---|
| 1 | Asset | Cash, Bank, Debtors, Machinery, Furniture, Stock |
| 2 | Liability | Creditors, Bank Loan, Outstanding Expenses |
| 3 | Capital | Owner's Capital, Owner's Equity |
| 4 | Expenses / Losses | Rent, Salaries, Depreciation, Bad Debts |
| 5 | Revenues / Gains | Sales, Interest Received, Commission Received |
The Two Fundamental Rules of Debit and Credit
Rule 1: For Assets and Expenses (Losses)
| Account Type | Debit | Credit |
|---|---|---|
| Asset | Increase (+) | Decrease (−) |
| Expenses / Losses | Increase (+) | Decrease (−) |
Assets and expenses behave the same way — they are debited when they increase and credited when they decrease.
Rule 2: For Liabilities, Capital, and Revenues (Gains)
| Account Type | Debit | Credit |
|---|---|---|
| Liability | Decrease (−) | Increase (+) |
| Capital | Decrease (−) | Increase (+) |
| Revenue / Gains | Decrease (−) | Increase (+) |
Liabilities, capital, and revenues behave the opposite way — they are credited when they increase and debited when they decrease.
A Memory Aid
A helpful way to remember this:
-
DEAD CLIC
-
Debit: Expenses, Assets, Drawings → increase
-
Credit: Liabilities, Income (Revenue), Capital → increase
Applying the Rules: Transaction-by-Transaction Analysis
Let us apply these rules to the transactions from Rohit’s business in the NCERT textbook:
Transaction 1: Rohit started business with cash ₹5,00,000.
-
Cash increases (Asset ↑) → Debit Cash A/c
-
Capital increases (Capital ↑) → Credit Capital A/c
Cash A/c (Dr.) ₹5,00,000 | Capital A/c (Cr.) ₹5,00,000Transaction 2: Opened a bank account with ₹4,80,000.
-
Bank increases (Asset ↑) → Debit Bank A/c
-
Cash decreases (Asset ↓) → Credit Cash A/c
Bank A/c (Dr.) ₹4,80,000 | Cash A/c (Cr.) ₹4,80,000Transaction 3: Bought furniture for ₹60,000 and issued a cheque.
-
Furniture increases (Asset ↑) → Debit Furniture A/c
-
Bank decreases (Asset ↓) → Credit Bank A/c
Furniture A/c (Dr.) ₹60,000 | Bank A/c (Cr.) ₹60,000Transaction 4: Bought Plant and Machinery worth ₹1,25,000; advance of ₹10,000 in cash, balance to Ramjee Lal.
-
Plant & Machinery increases (Asset ↑) → Debit Plant & Machinery A/c
-
Cash decreases (Asset ↓) → Credit Cash A/c
-
Ramjee Lal (creditor) increases (Liability ↑) → Credit Ramjee Lal A/c
Plant & Machinery A/c (Dr.) ₹1,25,000 | Cash A/c (Cr.) ₹10,000
                                        | Ramjee Lal A/c (Cr.) ₹1,15,000
Transaction 5: Goods purchased from Sumit Traders for ₹55,000 on credit.
-
Purchases increases (Expense ↑) → Debit Purchases A/c
-
Sumit Traders (creditor) increases (Liability ↑) → Credit Sumit Traders A/c
Purchases A/c (Dr.) ₹55,000 | Sumit Traders A/c (Cr.) ₹55,000Transaction 6: Goods costing ₹25,000 sold for ₹35,000 on credit to Rajani Enterprises.
-
Rajani Enterprises (debtor) increases (Asset ↑) → Debit Rajani Enterprises A/c
-
Sales increase (Revenue ↑) → Credit Sales A/c
Rajani Enterprises A/c (Dr.) ₹35,000 | Sales A/c (Cr.) ₹35,000Transaction 7: Paid monthly rent ₹2,500 in cash.
-
Rent increases (Expense ↑) → Debit Rent A/c
-
Cash decreases (Asset ↓) → Credit Cash A/c
Rent A/c (Dr.) ₹2,500 | Cash A/c (Cr.) ₹2,500The Golden Summary: Debit and Credit Rules at a Glance
ASSETS:         Increase = Debit   |   Decrease = Credit
LIABILITIES:    Increase = Credit  |   Decrease = Debit
CAPITAL:        Increase = Credit  |   Decrease = Debit
EXPENSES:       Increase = Debit   |   Decrease = Credit
REVENUES:       Increase = Credit  |   Decrease = Debit
Does Debit Always Mean Increase? Does Credit Always Mean Decrease?
No — this is one of the most common misconceptions.
-
For assets and expenses: Debit = Increase, Credit = Decrease
-
For liabilities, capital, and revenues: Debit = Decrease, Credit = Increase
Debit and credit are simply directional labels (left and right). Their meaning — increase or decrease — depends entirely on the type of account.
Practice Debit-Credit Rules Until They Become Automatic
Debit and credit rules are applied hundreds of times across every exam paper and real business situation. The only way to master them is by practising transaction analysis regularly. ChampionsPrep offers a rich bank of practice questions on debit-credit rules, accounting equations, and journalising — solved instantly by our AI doubt engine.
👉 Start Practising Now on ChampionsPrep
Test Your Knowledge
Interactive Coach: Modern Rules of Debit and Credit
Column A
Column B
Review & Explanations
- Purchased Furniture for cash ₹20,000: Debit → Furniture A/c (Asset increases)
Increase in Asset is debited; decrease in Asset is credited.
- Purchased Furniture for cash ₹20,000: Credit → Cash A/c (Asset decreases)
Increase in Asset is debited; decrease in Asset is credited.
- Paid salary to employees ₹15,000: Debit → Salaries A/c (Expense increases)
Increase in Expense is debited; decrease in Asset is credited.
- Paid salary to employees ₹15,000: Credit → Cash / Bank A/c (Asset decreases)
Increase in Expense is debited; decrease in Asset is credited.
- Owner introduced additional capital ₹50,000: Debit → Cash / Bank A/c (Asset increases)
Increase in Asset is debited; increase in Capital is credited.
- Owner introduced additional capital ₹50,000: Credit → Capital A/c (Capital increases)
Increase in Asset is debited; increase in Capital is credited.
Rules of Debit and Credit in Accounting – Class 11 Complete Guide with Examples
Frequently Asked Questions
Does debit always mean increase in accounting? +
No. For assets and expenses, debit means increase. For liabilities, capital, and revenues, debit means decrease. The meaning depends on the type of account.
What are the five types of accounts in double-entry accounting? +
The five types are: Assets, Liabilities, Capital, Expenses/Losses, and Revenues/Gains.
How do I decide which account to debit and which to credit? +
Identify which accounts are affected, classify them by type, then apply the rule: assets and expenses are debited when they increase; liabilities, capital, and revenues are credited when they increase.
What is a T-account used for? +
A T-account is a simplified visual account shaped like the letter T, with a debit (left) side and a credit (right) side. It makes it easy to track increases and decreases in any account.
Why must total debits always equal total credits? +
Because of the double-entry principle — every transaction has two equal and opposite effects. Whatever is debited in one account must be credited in another.
AI-powered practice — free to start